Immobilienwissen & Markttrends
Mit 50 noch eine Immobilie kaufen? Was dafür spricht und worauf es ankommt
4. September 2026
Die berufliche Situation ist gefestigt, die Kinder sind aus dem Haus oder auf dem Weg dorthin, und der Blick richtet sich stärker auf die kommenden Jahrzehnte. In dieser Lebensphase taucht bei vielen eine Frage auf, die sie lange beiseitegeschoben haben: Lohnt sich jetzt noch der Kauf einer eigenen Wohnung? Oft schwingt die Sorge mit, die Bank könnte allein wegen des Alters abwinken. Die gute Nachricht vorweg: Mit 50 ist ein Immobilienkauf gut machbar, und in mancher Hinsicht ist die Ausgangslage sogar günstiger als mit 30. Wir zeigen, worauf Banken achten, wie eine solide Finanzierung aussieht und was eine Immobilie für die nächsten Lebensjahrzehnte mitbringen sollte.
Eine gesetzliche Altersgrenze gibt es nicht
Für Immobilienkredite existiert in Deutschland keine gesetzliche Altersgrenze. Seit 2016 verpflichtet die Wohnimmobilienkreditrichtlinie Banken allerdings, genau zu prüfen, ob ein Darlehen aus den laufenden Einnahmen zurückgezahlt werden kann. Ein erhoffter Wertzuwachs der Immobilie darf dabei grundsätzlich nicht eingerechnet werden. Für Käuferinnen und Käufer ab 50 heißt das vor allem: Der Renteneintritt wird von Anfang an mitgedacht. Die Bank betrachtet das heutige Einkommen ebenso wie die Einnahmen nach dem Berufsleben.
Als Orientierung gilt bei vielen Instituten, dass ein Darlehen bis etwa zum 75. bis 80. Lebensjahr vollständig getilgt sein sollte. Wer mit 50 kauft, hat damit einen Finanzierungszeitraum von 25 Jahren und mehr vor sich. Das liegt durchaus im Rahmen dessen, was bei Baufinanzierungen üblich ist.
Was Käufer ab 50 mitbringen
Banken sehen Kreditnehmer in diesem Alter durchaus gern. Viele haben über die Jahre Eigenkapital aufgebaut, etwa durch Ersparnisse, eine Erbschaft, eine auslaufende Lebensversicherung oder den Verkauf einer bisherigen Immobilie. Das Einkommen liegt häufig auf einem höheren Niveau als zu Beginn des Berufslebens, und manche große Ausgabe der Familienphase ist bereits geschultert.
Dazu kommt ein Vorteil, der in keiner Kreditprüfung auftaucht: Mit 50 wissen die meisten recht genau, wie sie wohnen möchten. Ob ein zusätzliches Zimmer für Besuch gebraucht wird oder ein Arbeitszimmer wichtiger ist, lässt sich gut abschätzen. Diese Klarheit bei den eigenen Bedürfnissen erleichtert die Suche und bewahrt vor Kompromissen, die einem in zehn Jahren nicht mehr gefallen.
Die Finanzierung: kürzer und dafür klar geplant
Weil die Laufzeit begrenzt ist, fällt die Tilgung höher aus als bei einem Kredit über 30 oder 35 Jahre. Die BHW Bausparkasse empfiehlt Käufern ab 50 Tilgungsraten ab drei Prozent, die Stiftung Warentest hält je nach Situation auch fünf Prozent und mehr für sinnvoll. Eine höhere Tilgung hat einen angenehmen Nebeneffekt, denn manche Banken honorieren sie mit günstigeren Zinsen.
Hilfreich sind außerdem Sondertilgungen. Wird etwa eine Kapitallebensversicherung oder private Rentenversicherung fällig, lässt sich die Restschuld auf einen Schlag deutlich verringern. Eine lange Zinsbindung, im besten Fall bis zum Ende der Laufzeit, schafft Planungssicherheit, weil spätere Zinsbewegungen dann keine Rolle mehr spielen. Als Grundlage für die Kalkulation eignet sich die jährliche Renteninformation der Deutschen Rentenversicherung. Mit ihr lässt sich realistisch einschätzen, welche monatliche Rate auch im Ruhestand gut tragbar bleibt. Eine unabhängige Finanzierungsberatung hilft dabei, Angebote mehrerer Banken nebeneinanderzulegen.
Mietfrei in den Ruhestand
Der wichtigste Grund für einen Kauf mit 50 liegt in der Zeit danach. Wer zur Miete wohnt, zahlt auch im Ruhestand jeden Monat weiter, häufig mit steigender Tendenz. Eine abbezahlte Wohnung entlastet das Alterseinkommen dagegen spürbar, denn der größte Posten der monatlichen Wohnkosten fällt weg.
Hausgeld und Energie fallen weiterhin an, ebenso wie bei Mietern die Nebenkosten. Hinzu kommt ein Gefühl von Sicherheit, das sich schwer in Zahlen fassen lässt: Niemand kann Eigenbedarf anmelden, und die Wohnung bleibt so lange das eigene Zuhause, wie man es selbst möchte.
Worauf es bei der Immobilie ankommt
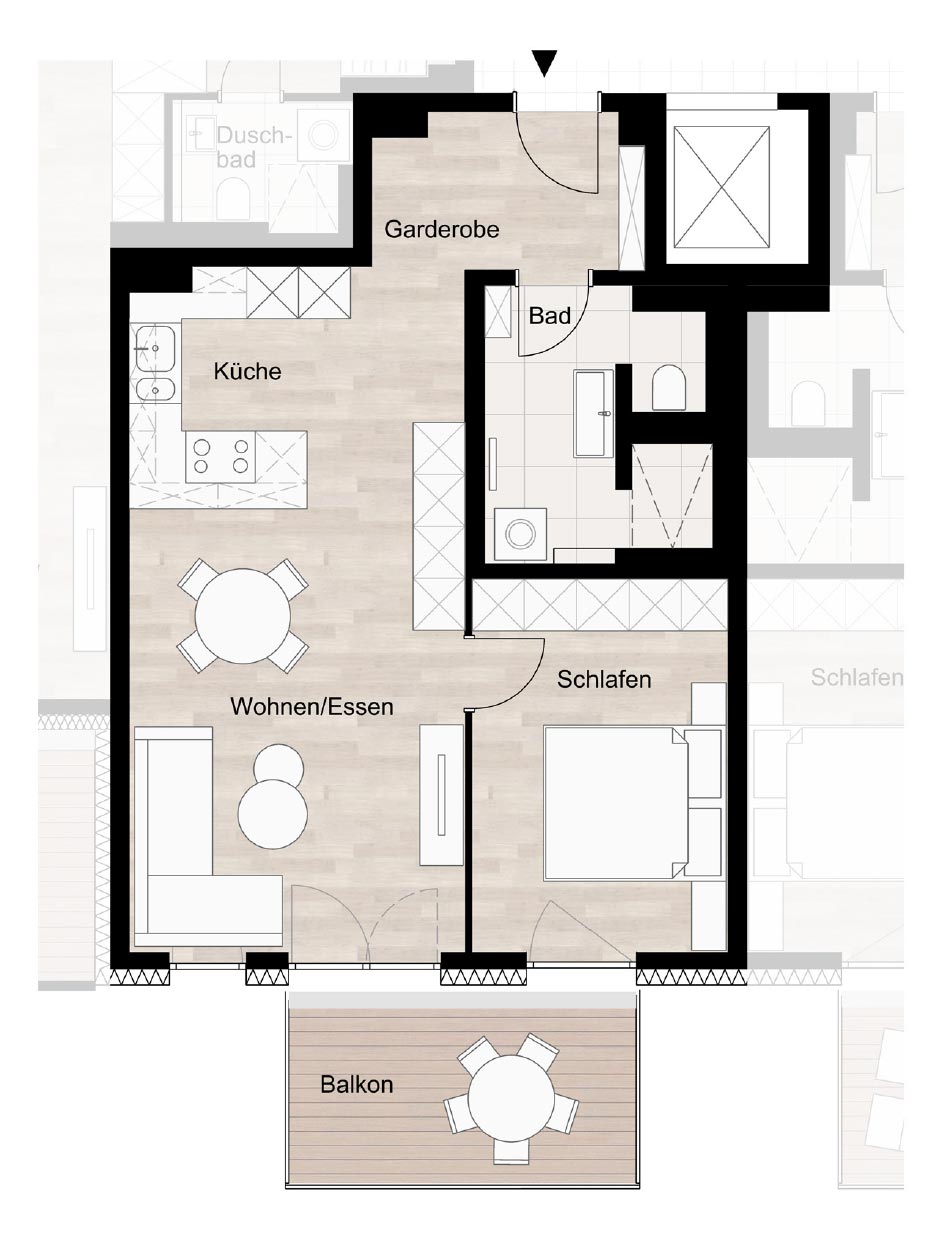
Wer mit 50 kauft, sucht meist ein Zuhause für die nächsten 25 oder 30 Jahre. Das verschiebt die Prioritäten. Eine Lage mit kurzen Wegen gewinnt an Bedeutung: Einkauf, Ärzte, Apotheke und eine gute Anbindung an den öffentlichen Nahverkehr sollten gut erreichbar sein, auch für die Zeit, in der das Auto seltener zum Einsatz kommt. Ein Aufzug, schwellenarme Übergänge und großzügige Bewegungsflächen machen den Alltag in jedem Alter angenehmer und ersparen später aufwendige Umbauten.
Ein Neubau bringt hier besondere Vorteile mit. Dach, Fassade, Leitungen und Haustechnik sind neu, größere Instandhaltungsmaßnahmen stehen über viele Jahre nicht an. Kaum jemand möchte im Ruhestand eine Heizungserneuerung oder eine Fassadendämmung finanzieren. Ein aktueller Energiestandard hält zudem die laufenden Kosten niedrig, was sich bei einem festen Renteneinkommen besonders bemerkbar macht.
Nicht zuletzt bleibt eine Wohnung eine Anlage mit Spielraum. Ändern sich die Lebensumstände, lässt sie sich vermieten, verkaufen oder an die nächste Generation weitergeben. Das Geld fließt in einen Wert, der der Familie erhalten bleibt.
Fazit: Ein Zeitpunkt, der besser ist als sein Ruf
Mit 50 eine Immobilie zu kaufen, ist weder ungewöhnlich noch besonders schwierig. Es kommt auf drei Dinge an: ausreichend Eigenkapital, eine Tilgung, die zum Renteneintritt passt, und eine Wohnung, die den eigenen Bedürfnissen auch in 20 Jahren noch gerecht wird. Wer diese Punkte früh klärt, kann dem Ruhestand mit einem guten Gefühl entgegensehen.
Wohnen mit Perspektive bei ALTO30
Unser Wohnbauprojekt ALTO30 in Alt-Aubing vereint vieles, was in dieser Lebensphase zählt: kurze Wege im gewachsenen Viertel, die S-Bahn in die Innenstadt, die Aubinger Lohe als Naherholungsgebiet in der Nähe, Aufzüge und ein Energiekonzept mit Grundwasser-Wärmepumpe und Fußbodenheizung im Standard GEG 40 EE. Gezahlt wird bei ALTO30 erst nach Fertigstellung, eine doppelte Belastung aus Miete und Kreditrate während der Bauzeit entfällt damit. Der Bezug ist für Anfang 2027 geplant. Ihre Fragen beantworten wir gerne im persönlichen Gespräch.
Hinweis: Dieser Beitrag bietet eine allgemeine Orientierung und ersetzt keine individuelle Finanzierungsberatung. Welche Finanzierung im Einzelfall passt, klären Sie am besten mit Ihrer Bank oder einer unabhängigen Beraterin oder einem unabhängigen Berater.